Twee btw-regimes
op hetzelfde kasticket
Een behandeling vrijgesteld op grond van artikel 44 en een product belast aan 21 % komen elke dag samen in een praktijk. De software zet ze op hetzelfde kasticket, met twee afzonderlijk berekende maatstaven, en scheidt ze opnieuw in de boekhoudkundige export.
7 dagen gratis, zonder bankkaart.Wij vragen geen enkel betaalmiddel. Niets op te zeggen.
Het tarief stelt u één keer in,
in de catalogus
De catalogus
Elke behandeling draagt haar regime: vrijgesteld op grond van artikel 44, of belast aan 21 %. U stelt het één keer in, in de fiche van de behandeling.
De gemengde verkoop
Een vrijgestelde behandeling en een belast serum, bij dezelfde patiënte, op dezelfde dag. De twee maatstaven worden afzonderlijk berekend en staan onder elkaar op het kasticket.
Het afrekenen
Het tarief komt uit de catalogus en wordt bij het afrekenen vanzelf toegepast. Het is hetzelfde van de offerte tot het kasticket, en tot op de lijn van de export.
De export
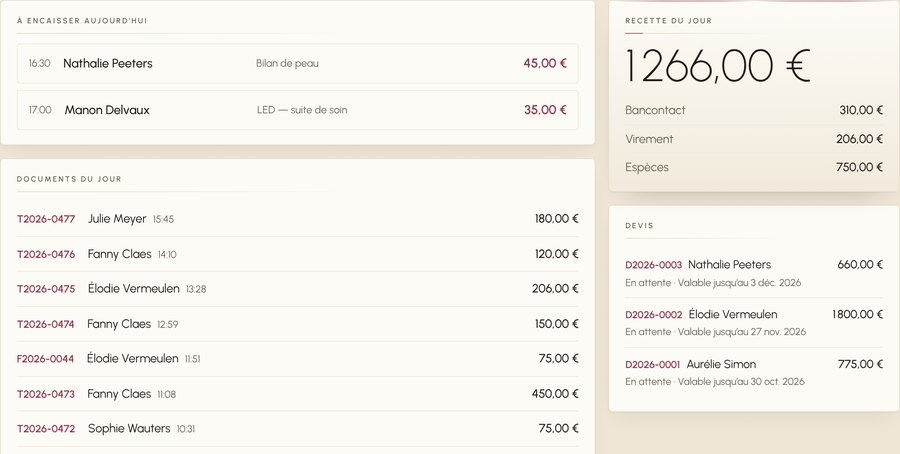
Het detail vertrekt zoals het is in de boekhoudkundige export, één bestand per maand. Uw boekhouder opent het en werkt ermee.
De afbakening
Lees ook: Btw op esthetische behandelingen in België, 21 % of artikel 44? — wat er op 1 januari 2022 veranderd is, en waarom de RIZIV-nomenclatuur niet langer het criterium is.
De software maakt de kastickets, de facturen en de maandelijkse boekhoudkundige export. Uw btw-aangifte wordt nog altijd door uw boekhouder opgesteld, op basis van die export. En de verplichting van een geregistreerd kassasysteem geldt voor de horeca: uw sector is ervan vrijgesteld.
De andere pagina's
De behandeling die het tarief draagt, is die welke het dossier beschrijft, met haar anamnese en haar toestemming.
Drie niveaus119, 179 of 239 € incl. btw per maand volgens het aantal behandelruimtes.
Uw gegevensDe export waarover het hier gaat, blijft toegankelijk ook als een factuur onbetaald is.
De agenda en de behandelruimtesDe afgerekende behandeling is die welke de agenda heeft gereserveerd, in de juiste ruimte en op het juiste interval.
Een behandeling en een product, de eerste dag
Reken vanaf de eerste dag een gemengde verkoop af op uw eigen catalogus, en bekijk dan het kasticket en de export. Dat is de kortste test die er is.